Editor Sandro Gatra
RUPIAH tidak hanya bisa melemah karena kekurangan dollar AS, tetapi juga karena kehilangan kepercayaan. Dalam keadaan tertentu, pernyataan dapat menggerakkan ekspektasi pasar sebelum risiko yang dibicarakan benar-benar terjadi.
Itulah sebabnya, kata-kata dari seseorang yang dekat dengan pusat kekuasaan tidak pernah sepenuhnya bebas dari konsekuensi ekonomi. Pernyataan Hashim Djojohadikusumo mengenai risiko pelemahan rupiah patut dicermati dalam perspektif tersebut.
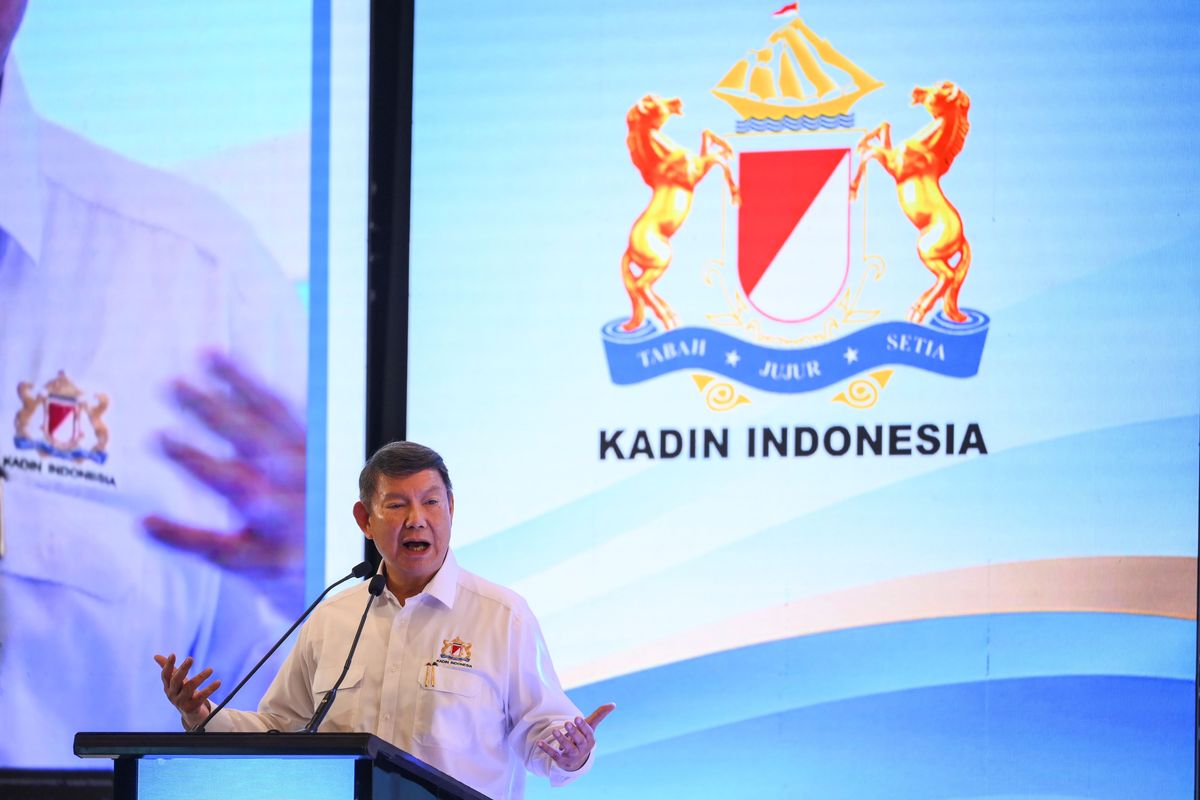
Dalam Rapat Pimpinan Nasional Kadin, 29 Oktober 2026, Hashim mengingatkan risiko keluarnya modal asing akibat persoalan pasar saham Indonesia dan kemungkinan penurunan klasifikasi oleh MSCI.
Ia menyebut perhitungan mengenai kemungkinan kurs Rp 20.000 – Rp 21.000 per dolar AS, serta menyinggung skenario Rp 22.000 yang disebut pihak lain.
Peringatan itu tentu tidak boleh diabaikan. Persoalan transparansi kepemilikan saham, manipulasi harga, dan rendahnya kepercayaan investor memang memerlukan penanganan serius.
Namun, ada perbedaan mendasar antara mengingatkan risiko ekonomi dan menyampaikan angka ekstrem tanpa penjelasan memadai mengenai dasar perhitungannya.
Tujuan memperingatkan pelaku pasar agar segera membenahi praktik perdagangan yang tidak sehat tentu dapat dipahami.
Namun, tujuan yang baik tidak serta-merta membebaskan sebuah pernyataan dari kewajiban menjelaskan dasar perhitungan dan kemungkinan dampaknya terhadap ekspektasi publik.
Ketika angka hingga Rp 22.000 dilontarkan ke ruang publik, pertanyaan yang muncul bukan sekadar apakah nilai tukar tersebut mungkin terjadi.
Dalam ilmu ekonomi, berbagai skenario dapat dibayangkan dengan asumsi tertentu. Pertanyaan yang lebih relevan adalah seberapa besar kemungkinan skenario tersebut, apa saja asumsinya, melalui mekanisme apa, dan berdasarkan perhitungan yang bagaimana.
Berapa besar arus modal keluar yang diasumsikan, dan bagaimana respons Bank Indonesia diperhitungkan? Tanpa penjelasan itu, sebuah angka berisiko berubah dari instrumen analisis menjadi sumber kecemasan.
Ramalan Membantu Menciptakan Kenyataan
Hampir delapan dekade lalu, sosiolog Robert K. Merton (1948) menjelaskan melalui konsep self-fulfilling prophecy bahwa suatu keyakinan yang semula keliru dapat mendorong perilaku yang justru menjadikannya kenyataan.
Konsep ini menjelaskan suatu mekanisme yang mungkin terjadi, bukan bukti bahwa pernyataan tertentu telah menyebabkan depresiasi rupiah. Dalam pasar keuangan, mekanismenya mudah dipahami.
Ketika pelaku usaha memperkirakan rupiah akan melemah tajam, mereka mungkin mempercepat pembelian dolar AS untuk memenuhi kewajiban masa depan. Investor dapat mengurangi eksposur terhadap aset rupiah. Perusahaan yang memiliki utang valuta asing mungkin meningkatkan lindung nilai.
Masing-masing tindakan tersebut dapat dianggap rasional dari sudut pandang pelakunya. Namun, ketika dilakukan secara bersamaan, peningkatan permintaan dolar AS justru dapat menambah tekanan terhadap rupiah. Dengan demikian, kekhawatiran terhadap depresiasi dapat menjadi salah satu faktor yang memperbesar depresiasi itu sendiri.
Tentu tidak berarti pernyataan seorang tokoh akan secara otomatis menggerakkan kurs ke tingkat tertentu.
Nilai tukar dipengaruhi banyak variabel, mulai dari neraca pembayaran, kebijakan moneter, pergerakan dolar global, hingga arus modal. Namun, mengabaikan pengaruh ekspektasi juga merupakan kekeliruan.
Justru dalam kondisi pasar yang sensitif, pernyataan seorang tokoh atau pejabat dapat menjadi bagian dari pengelolaan risiko ekonomi, tetapi juga dapat menjadi pembentuk sentimen negatif bagi para pelaku pasar.
Mengapa Kabar Buruk Lebih Mudah Memengaruhi Pasar?
Persoalan berikutnya adalah ketidakseimbangan respons terhadap informasi positif dan negatif.
Penelitian psikologi mengenai negativity bias menunjukkan bahwa informasi negatif cenderung memperoleh perhatian dan bobot psikologis lebih besar dibandingkan informasi positif.
Dalam pasar keuangan, kecenderungan ini dapat diperkuat oleh ketakutan mengalami kerugian (loss aversion) dan perilaku investor yang mengikuti tindakan pelaku pasar lainnya (herding behavior).
Akibatnya, kekhawatiran individual dapat berkembang menjadi sentimen kolektif yang memperbesar tekanan terhadap pasar. Itulah sebabnya, pernyataan bahwa fundamental ekonomi Indonesia kuat belum tentu mampu mendorong penguatan rupiah.
Sebaliknya, peringatan mengenai kemungkinan pelemahan ekstrem dapat segera memicu kebutuhan pelaku pasar untuk mengevaluasi risiko.
Informasi positif sering menuntut pembuktian. Sebaliknya, informasi negatif, terutama yang menyangkut potensi kerugian besar, dapat lebih cepat memicu tindakan berjaga-jaga.
Namun, hubungan ini bukan hukum mutlak. Pasar dapat mengabaikan peringatan yang dianggap tidak kredibel dan merespons positif informasi yang disertai kebijakan konkret.
Di sinilah persoalan komunikasi ekonomi Indonesia menjadi cukup menentukan. Selama bertahun-tahun, publik berulang kali mendengar pernyataan bahwa fundamental ekonomi nasional kuat.
Kalimat tersebut seolah menjadi jawaban standar setiap kali rupiah tertekan atau pasar saham mengalami gejolak. Padahal, fundamental yang relatif baik tidak berarti perekonomian bebas risiko.
Sebaliknya, mengakui adanya risiko tidak berarti perekonomian sedang menuju krisis.
Kedua pendekatan komunikasi tersebut sama-sama bermasalah apabila tidak didukung penjelasan yang dapat diuji.
Intinya, pasar tidak membutuhkan optimisme yang dipaksakan, tetapi juga tidak membutuhkan pesimisme yang diumbar tanpa ukuran. Pasar membutuhkan informasi yang kredibel.
Dari Persoalan Bursa Jadi Ancaman Rupiah
Hashim menghubungkan risiko pelemahan rupiah dengan kemungkinan keluarnya modal asing apabila pasar saham Indonesia mengalami penurunan klasifikasi oleh MSCI.
Hubungan tersebut secara ekonomi dapat dijelaskan. Investor asing yang menjual saham domestik dan mengonversi hasil penjualannya ke dola dapat meningkatkan tekanan terhadap nilai tukar.
Namun, besarnya dampak tidak dapat ditentukan hanya dari keberadaan risiko tersebut.
Diperlukan informasi mengenai nilai aset yang berpotensi dilepas, komposisi investor asing, kecepatan arus keluar modal, kemampuan pasar menyerap transaksi, serta respons kebijakan Bank Indonesia.
Penurunan klasifikasi pasar juga tidak serta-merta berarti seluruh investor asing meninggalkan Indonesia.
Setiap investor memiliki strategi dan batasan investasi yang berbeda. Oleh karena itu, loncatan argumentasi dari persoalan integritas bursa menuju proyeksi rupiah Rp 22.000 membutuhkan jembatan analitis yang jauh lebih kuat. Jika perhitungan tersebut memang telah dilakukan, publik berhak mengetahui asumsi utamanya.
Apakah angka yang disampaikan merupakan hasil simulasi resmi, perhitungan pribadi, atau sekadar ilustrasi mengenai besarnya risiko?
Pertanyaan ini bukan dimaksudkan untuk membatasi kebebasan berpendapat ataupun menutup-nutupi ancaman ekonomi, melainkan untuk memastikan bahwa keterbukaan terhadap risiko disertai pertanggungjawaban yang dapat diuji.
Sebab tanpa penjelasan yang memadai, peringatan justru berpotensi membentuk ekspektasi yang keliru.
Sebagai ilustrasi, dengan kurs sekitar Rp 18.100 per dolar AS pada 29 Oktober 2026, skenario Rp 22.000 berarti harga dolar meningkat sekitar 21,5 persen dalam rupiah.
Ini bukan proyeksi nilai tukar, melainkan gambaran besarnya perubahan yang perlu dijelaskan dengan asumsi terukur tentang arus modal, likuiditas valuta asing, dan respons kebijakan.
Dalam perdebatan nilai tukar, perhatian sering berhenti pada investor, indeks saham, dan cadangan devisa. Padahal, depresiasi rupiah yang besar dapat menjalar jauh ke kehidupan masyarakat. Importir bahan baku menghadapi peningkatan biaya.
Perusahaan dengan kewajiban dalam dolar, tetapi berpendapatan rupiah mengalami tekanan terhadap neraca keuangannya.
Harga barang impor dan sebagian biaya produksi domestik juga dapat meningkat. Apabila kenaikan biaya tersebut diteruskan kepada konsumen, masyarakat akhirnya menanggung beban dalam bentuk penurunan daya beli.
Bagi rumah tangga berpendapatan rendah, kenaikan harga kebutuhan pokok akibat tekanan biaya impor dapat terasa lebih berat karena sebagian besar pendapatan telah digunakan untuk konsumsi sehari-hari.
Bagi usaha kecil yang bergantung pada bahan baku impor, pelemahan kurs juga dapat mempersempit margin usaha dan ruang mempertahankan pekerja. Tidak semua dampak depresiasi bersifat negatif. Eksportir tertentu dapat memperoleh keuntungan dan daya saing harga dapat berubah.
Namun, manfaat itu tidak otomatis mengimbangi beban yang muncul pada sektor lain. Karena itu, persoalan komunikasi nilai tukar tidak dapat dipandang sebagai urusan elite pasar keuangan semata.
Lebih jauh, tekanan terhadap rupiah tidak selalu hanya mencerminkan selisih suku bunga atau indikator makroekonomi.
Tekanan juga dapat berkaitan dengan persepsi terhadap kemampuan institusi menjaga kepastian dan integritas pasar.
Dalam keadaan demikian, pernyataan tokoh yang dekat dengan pusat kekuasaan bisa ditafsirkan sebagai pendapat pribadi atau sebagai sinyal mengenai risiko yang diketahui pemerintah, meskipun penafsiran kedua belum tentu benar. Karena itu, konteks dan dasar informasi menjadi sangat penting.
Pada akhirnya, kredibilitas kebijakan ekonomi tidak dibangun melalui optimisme yang berlebihan ataupun peringatan yang dramatis.
Kredibilitas lahir ketika pemerintah berani mengakui persoalan, menjelaskan besarnya risiko secara terukur, dan menunjukkan tindakan nyata untuk mengatasinya.
Dalam pasar keuangan, informasi negatif dapat memperoleh perhatian lebih besar (negativity bias), mendorong tindakan menghindari kerugian (loss aversion), dan memicu perilaku saling mengikuti (herding behavior).
Apabila reaksi tersebut ikut memperbesar tekanan pasar, kekhawatiran yang semula hanya berupa kemungkinan dapat ikut menjadi kenyataan (self-fulfilling prophecy).
Di sinilah tanggung jawab komunikasi ekonomi menjadi sangat penting. Optimisme membutuhkan pembuktian, sementara pesimisme sering kali cukup membutuhkan pemicu.
Sumber: Kompas.com